
全職媽媽沒薪水怎麼理財?家庭主婦必備的 3 道財務防線

作者:陳燕玲CFP®
她以為不上班是為了家,直到需要用錢時才發現自己沒有退路
四十二歲的怡安,離開職場八年。生了第二個孩子後,先生工作愈來愈忙,接送、煮飯、陪寫功課、半夜照顧發燒的孩子,幾乎都落在她身上。兩人商量後決定:「怡安先在家,等孩子大一點再回去工作。」
起初,她不覺得這有什麼問題。先生每月轉一筆家用,她把孩子才藝課、保費、水電瓦斯、長輩生日和三餐安排得井井有條。朋友羨慕她不用趕打卡,她也安慰自己:至少孩子被照顧得很好。
直到某天,先生健檢後被要求進一步檢查。那晚,怡安第一次攤開家裡帳本,才發現自己不是沒有工作,而是做了一份沒有薪水、沒有勞保勞退,也沒有明確保障的工作。
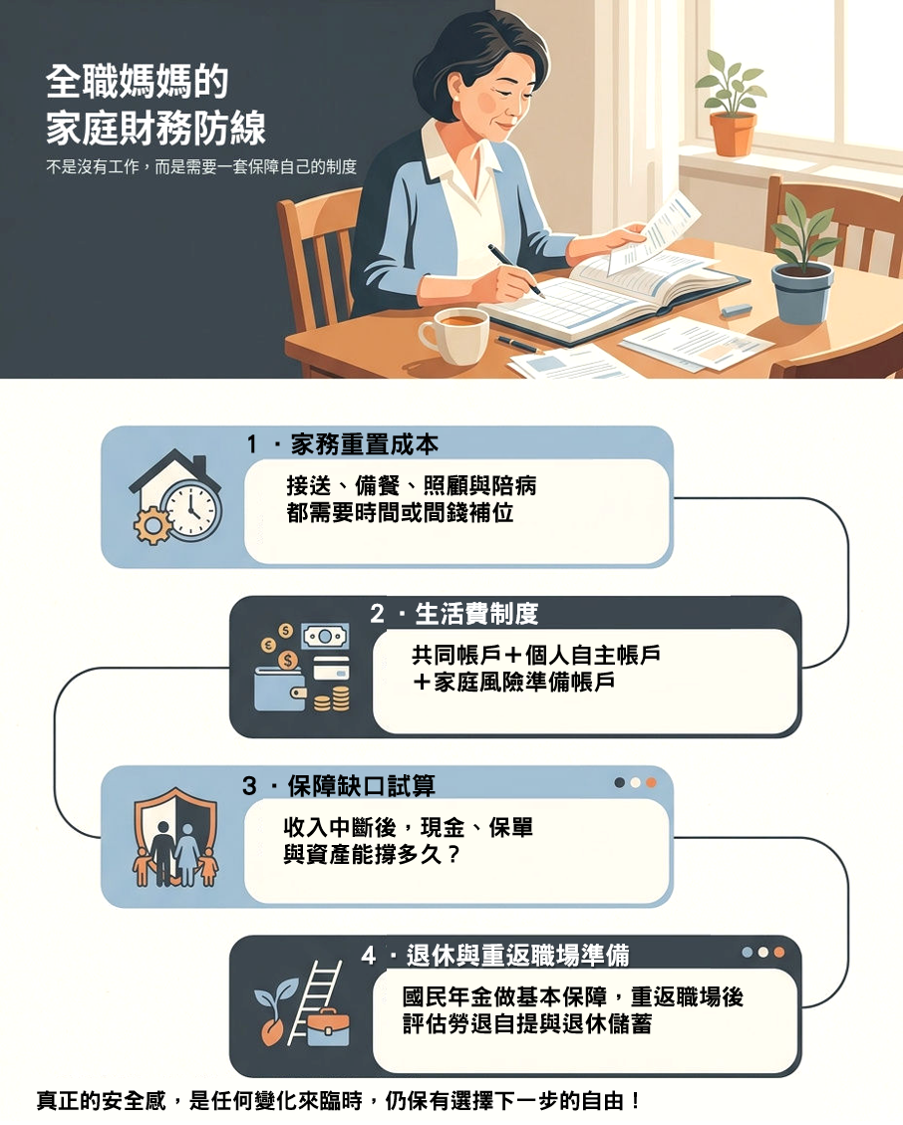
家務不是免費,而是有「重置成本」
先生住院檢查後,家裡立刻亂了。誰送孩子上學?誰陪婆婆回診?晚餐怎麼辦?孩子考前的功課誰盯?
怡安試著把這些事換算成成本:接送、課後照顧、清潔、備餐、照顧長輩和臨時陪病。她沒有真的全部外包,卻已經看見一件事:家裡能順利運轉,不是因為家務本來不用花錢,而是因為一直有人在做。
只要這個人暫時不能做,家裡就得用時間、金錢或另一個人的工作機會補上。這就是家務勞動的重置成本。
這不表示全職媽媽一定要向家人「討薪水」,而是家裡必須承認:無償家務也是有價值的勞動。若沒有制度安排,風險來時,最先失去選擇權的往往是暫停職涯的人。
怡安想起每次開口要錢,都要先說明用途:「孩子要繳費」、「菜錢不夠」、「媽媽生日要包紅包。」先生並未刁難,但她總覺得那筆錢不是自己的。讓她不安的從來不只是金額,而是沒有一個能自主決定、穩定使用的帳戶。
生活費不能只靠「看情況給」
先生出院後,怡安把一張紙放到餐桌上。上面不是抱怨,而是房貸、教育、保費、孝親、伙食、交通與醫療預備金,還多了一欄:「怡安個人可支配金」。
她說:「以前我拿家用,像在申請。但我也需要不必逐筆說明的錢,才能存緊急預備金、安排自己的保險,或是為未來上課、找工作做準備。」
兩人把家用分成三個帳戶:
家庭共同帳戶:每月固定轉入,支付生活與孩子支出。
個人自主帳戶:夫妻各自有固定金額,不必逐筆報備。
家庭風險準備帳戶:累積緊急預備金、保險費與突發支出。
他們也把規則寫下來:每月轉帳日與金額、共同帳戶負擔哪些項目、收入變動時怎麼調整;若其中一人失能或身故,帳戶、保單、貸款與聯絡資訊放在哪裡。
生活費制度化、書面化,不是把婚姻變成合約,而是讓照顧者的付出被看見,也讓危機發生時不必靠猜測。
保障缺口,不能只看保單有沒有買
怡安原以為先生有保險就夠了。顧問請他們做一個試算:先算家庭每月最低支出,再估計主要收入者身故或長期失能後需要支撐多久,最後扣掉存款、可動用資產與既有保障。
例如每月最低支出八萬元,若需要支撐十年,基本生活就接近九百六十萬元,還未計入醫療、照顧與教育費。保額看似不少,扣掉房貸後,實際缺口可能仍然很大。
真正該問的是:主要收入中斷後,家裡每月少多少現金流?照顧者生病時,誰承接家務、外包費從哪裡來?現金、保單與可動用資產能撐多久?
保障不是比較保額,而是確認風險發生後,這個家能不能繼續生活。
沒有勞保勞退,更要替自己留本錢
整理退休資料時,怡安更沉默了。離職後,她不再累積職場勞保與勞退;若符合資格,國民年金可作為基本老年保障的一部分,但不足以承擔完整的退休生活費。
顧問提醒她,退休不能只等配偶安排。未來若重返適用勞退制度的工作,可評估勞退自提,或是專款專用累積自己的退休資產;現階段則要把家庭儲蓄、投資、保險與基本保障分開規劃。
怡安沒有急著找全職工作,而是先成立「重返職場基金」,每月存一筆錢,用於進修、證照、交通與臨時托育。她每週留兩個下午學新技能,也重新聯絡舊同事。
她說:「我不是要證明在家裡沒有價值。我只是希望有一天要重新開始時,不會因為口袋沒錢、履歷空白太久,只能被迫接受任何選項。」
結語:替自己留一條路,是替家庭多一個出口
全職照顧家人,是一份重要勞動;但家庭不能把它當成理所當然,更不能讓照顧者因此失去財務能力與未來選項。
後來,怡安仍把家裡照顧得很好,只是她不再把自己排在最後。她有固定生活費、自己的帳戶、寫下來的家庭規則,也開始為退休與重返職場累積本錢。
真正的安全感,不是每月有人把錢交到你手上;而是無論人生怎麼變化,你都有能力照顧自己,並有選擇下一步的自由與權利。
【作者】陳燕玲CFP®
• 現職:希博倫財富顧問股份有限公司
• 證書:CFP®國際認證高級理財規劃顧問、FChFP特許財務規劃師、RFA準認證財務顧問師資格
• 專長:個人財務管理、退休規劃、退休金配置計劃、遺贈規劃(財富傳承)、保險規劃、信託規劃、子女教育基金規劃、企業雇主與員工保險福利規劃


留言